RH · IRRF
Diferenças de anos anteriores na folha: como tratar o RRA no Datasul
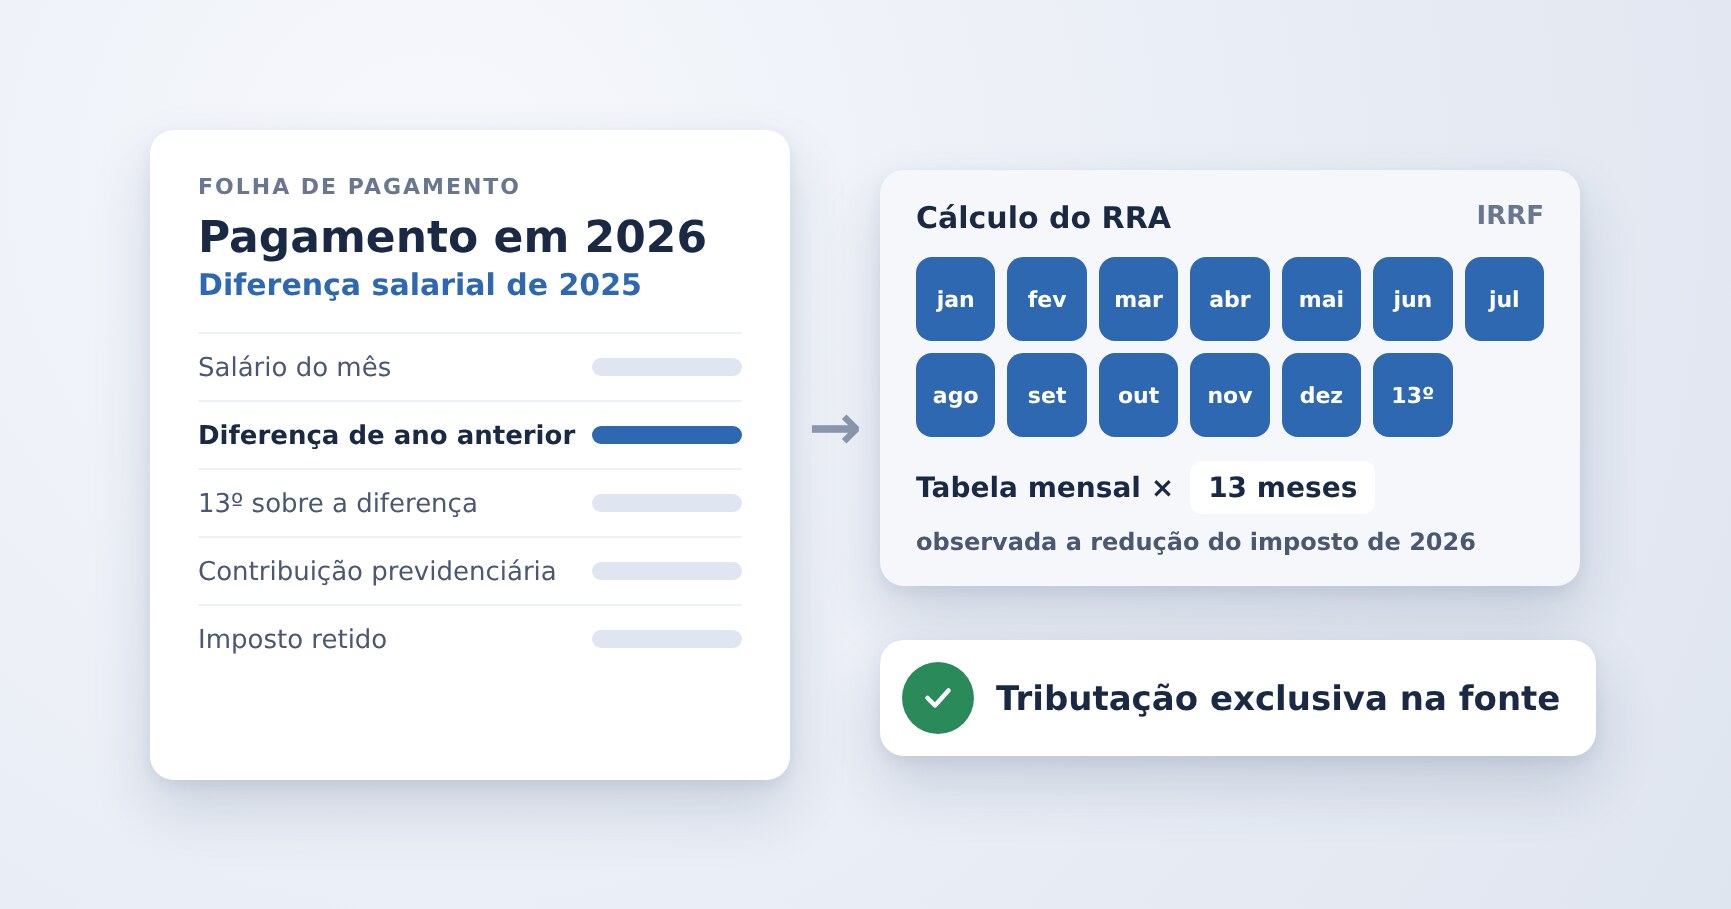
Um acordo coletivo assinado com atraso, uma correção de enquadramento, uma diferença de adicional reconhecida depois do fechamento do ano. Em todos esses casos a empresa paga agora um valor que se refere a meses de um ano-calendário que já terminou. Para o Imposto de Renda, esse pagamento tem nome e regra próprios: é um Rendimento Recebido Acumuladamente, o RRA.
A regra existe desde 2010. Quando a diferença é somada à folha do mês como um valor comum, o imposto é calculado de forma diferente da prevista em lei.
O que é RRA
O artigo 12-A da Lei nº 7.713, de 1988, define a regra. Os rendimentos tributados pela tabela progressiva que são recebidos de forma acumulada, quando correspondem a anos-calendário anteriores ao do recebimento, são tributados exclusivamente na fonte, no mês do recebimento, em separado dos demais rendimentos do mês.
Na folha de pagamento, isso alcança, por exemplo:
- diferenças salariais de anos anteriores pagas por acordo ou convenção coletiva;
- diferenças reconhecidas pela própria empresa ou por decisão administrativa;
- valores de anos anteriores decididos na Justiça do Trabalho, que a IN nº 1.500 inclui expressamente;
- o 13º salário e os reflexos dessas diferenças, que entram no mesmo cálculo.
A Instrução Normativa RFB nº 1.500, de 2014, regulamenta o tema nos artigos 36 e seguintes.
Tributação e envio ao eSocial são questões separadas
Saber se um valor é RRA é uma questão tributária. Saber em qual evento do eSocial ele é informado é outra:
- Diferenças do próprio ano. Valores que se referem a meses do mesmo ano em que são pagos não seguem o regime de tributação exclusiva dos RRA de anos anteriores. A Lei nº 7.713 trata desse caso em outro artigo, o 12-B.
- Reclamatórias trabalhistas. Os valores de anos anteriores podem ser RRA para o Imposto de Renda. O envio ao eSocial, porém, segue os eventos de processo trabalhista, o S-2500 e o S-2501, conforme as regras do Manual de Orientação, e não o demonstrativo da folha mensal.
Os juros de mora pagos pelo atraso de verbas do trabalho também não sofrem incidência do imposto, conforme a própria IN nº 1.500.
Como o imposto é calculado
O cálculo é feito em separado do restante da folha:
- Número de meses. Conta-se a quantidade de meses a que o pagamento se refere. O 13º salário, quando houver, conta como um mês.
- Tabela multiplicada. A tabela progressiva mensal vigente no mês do pagamento é multiplicada por esse número de meses. Na prática, as faixas e a parcela a deduzir crescem na mesma proporção.
- Redução do imposto. Nos pagamentos realizados a partir de janeiro de 2026, o cálculo também deve observar a tabela de redução do imposto prevista na legislação. A IN nº 2.299, de 2025, incluiu essa regra no artigo 37 da IN nº 1.500.
- Deduções permitidas. Podem ser deduzidas a contribuição previdenciária oficial e a pensão alimentícia fixada por decisão judicial, acordo homologado ou escritura pública. Despesas com a ação judicial necessária ao recebimento, inclusive de advogados, também podem ser excluídas quando pagas pelo próprio trabalhador sem reembolso.
- Retenção exclusiva na fonte. O imposto retido é definitivo. Na declaração anual, o trabalhador pode optar, de forma irretratável, por somar esse valor aos demais rendimentos do ano. Nesse caso, o imposto retido vira antecipação.
O efeito prático é que o imposto sobre o RRA tende a ser menor do que seria se a diferença fosse somada ao salário do mês, porque a base é diluída pelos meses a que se refere.
O que muda no eSocial
O Manual de Orientação do eSocial pede que o RRA seja informado em um demonstrativo exclusivo do S-1200, marcado como RRA, com o grupo de informações próprio preenchido: o tipo de processo, a quantidade de meses e, quando houver, as despesas com o processo e a identificação dos advogados. Quando o pagamento não decorre de processo judicial, por exemplo em um acordo coletivo ou por iniciativa da empresa, o tipo de processo indica essa situação e o número do processo deixa de ser obrigatório.
No S-1210, o pagamento é informado no mês em que efetivamente ocorreu. O eSocial devolve o totalizador S-5002 desse mês.
O S-5002 serve para reconciliar o que foi declarado: ele mostra se a folha, o eSocial e, no fim do ano, o informe de rendimentos estão coerentes entre si. Ele não confirma que o cálculo do imposto está correto, porque o eSocial consolida o imposto informado pelo próprio empregador. Se o RRA foi calculado de forma errada na folha, o S-5002 reflete o mesmo erro. Tratamos dessa conferência no artigo DIRF Mensal no Datasul: sua empresa já conferiu o IRRF de 2026?
E no Datasul
A TOTVS documenta o tratamento de diferenças salariais de anos anteriores pelo programa FP9194, inclusive quando o RRA é pago na folha normal. A parametrização deve considerar as verbas e o cenário de pagamento da empresa, por exemplo se o pagamento acontece dentro ou fora do mês de referência. Os exemplos da TOTVS são ilustrativos e precisam ser adaptados a cada folha.
Para as diferenças salariais calculadas por esse fluxo, a TOTVS também documenta que não é preciso reabrir a folha encerrada no Datasul nem enviar o S-1298. O FP9193 calcula as diferenças do ano corrente e o FP9194 as do ano anterior, e o envio ao eSocial informa essas diferenças no S-1200 do período atual, no grupo de períodos anteriores. Essa orientação vale para as diferenças enquadradas nesse fluxo, e não para qualquer correção de folha.
O que conferir
- A diferença é de ano anterior? Se for de ano já encerrado, segue o regime do RRA. Se for do ano corrente, segue outra regra de tributação.
- Quantidade de meses correta, incluindo o 13º como um mês quando houver reflexo nele.
- Redução do imposto aplicada nos pagamentos a partir de janeiro de 2026.
- Diferenças enquadradas no fluxo FP9193/FP9194, sem reabrir a folha encerrada, e parametrização revisada para as verbas e o cenário de pagamento da empresa.
- Deduções: contribuição previdenciária e pensão alimentícia vinculada à decisão, sem outras deduções da folha mensal.
- Demonstrativo próprio no S-1200, marcado como RRA, e pagamento no S-1210 do mês em que ocorreu.
- Retorno S-5002 do mês do pagamento reconciliado com a folha, lembrando que ele confirma o que foi declarado, não o cálculo.
- Informe de rendimentos com o RRA no quadro próprio, e não somado aos rendimentos tributáveis do ano. Veja também Informe de rendimentos sem DIRF.
Solicite uma proposta de diagnóstico. A Smartify confere como a sua folha trata pagamentos de anos anteriores no Datasul e orienta os ajustes antes do fechamento do ano.
Fontes oficiais
- Lei nº 7.713/1988, arts. 12-A e 12-B, Planalto
- Instrução Normativa RFB nº 1.500/2014, arts. 36 e 37, com a redação da IN RFB nº 2.299/2025, Receita Federal
- Manual de Orientação do eSocial S-1.3 (S-1200, S-2500/S-2501 e S-5002), gov.br
- RRA pago em folha normal no Datasul (cenário 08), Central de Atendimento TOTVS
- Diferenças salariais e rescisões complementares de meses já encerrados no Datasul, Central de Atendimento TOTVS